
Resposta direta: Open Finance é o sistema regulado pelo Banco Central que permite, com autorização do cliente, compartilhar dados financeiros entre instituições participantes. Ele pode ajudar a comparar crédito e reunir informações, mas não garante aprovação, juros menores nem retorno de investimento. Você escolhe a finalidade e pode cancelar o consentimento.
Na prática, isso significa que seus dados deixam de ficar isolados em um único aplicativo, se você decidir conectá-los a outro serviço. A palavra-chave é escolha: o compartilhamento precisa acontecer em uma jornada oficial, com identificação das instituições, explicação do objetivo e registro da sua autorização.
O que é Open Finance e o que ele não é
Open Finance é uma infraestrutura para conectar serviços financeiros de instituições autorizadas. Com sua permissão, uma instituição pode receber dados que outra mantém sobre você, como informações de conta, cartões, crédito, investimentos e outros produtos previstos no sistema. A finalidade é permitir que serviços considerem um histórico mais completo, em vez de analisar somente os dados de um banco.
Ele não é uma conta única que substitui todos os bancos, nem uma autorização automática para movimentar seu dinheiro. Compartilhar dados e iniciar um pagamento são serviços diferentes. Em cada fluxo, leia com atenção se está liberando consulta de informações, iniciando uma transação ou contratando um produto. Uma autorização para compartilhar histórico não deve ser interpretada como aceite de empréstimo.
O Banco Central mantém regras de participação, segurança, autenticação e consentimento. A experiência, porém, também depende dos aplicativos e das instituições envolvidas. Se uma tela não deixa claro quem receberá os dados ou para quê, não avance até entender a solicitação.
Quais dados podem ser compartilhados
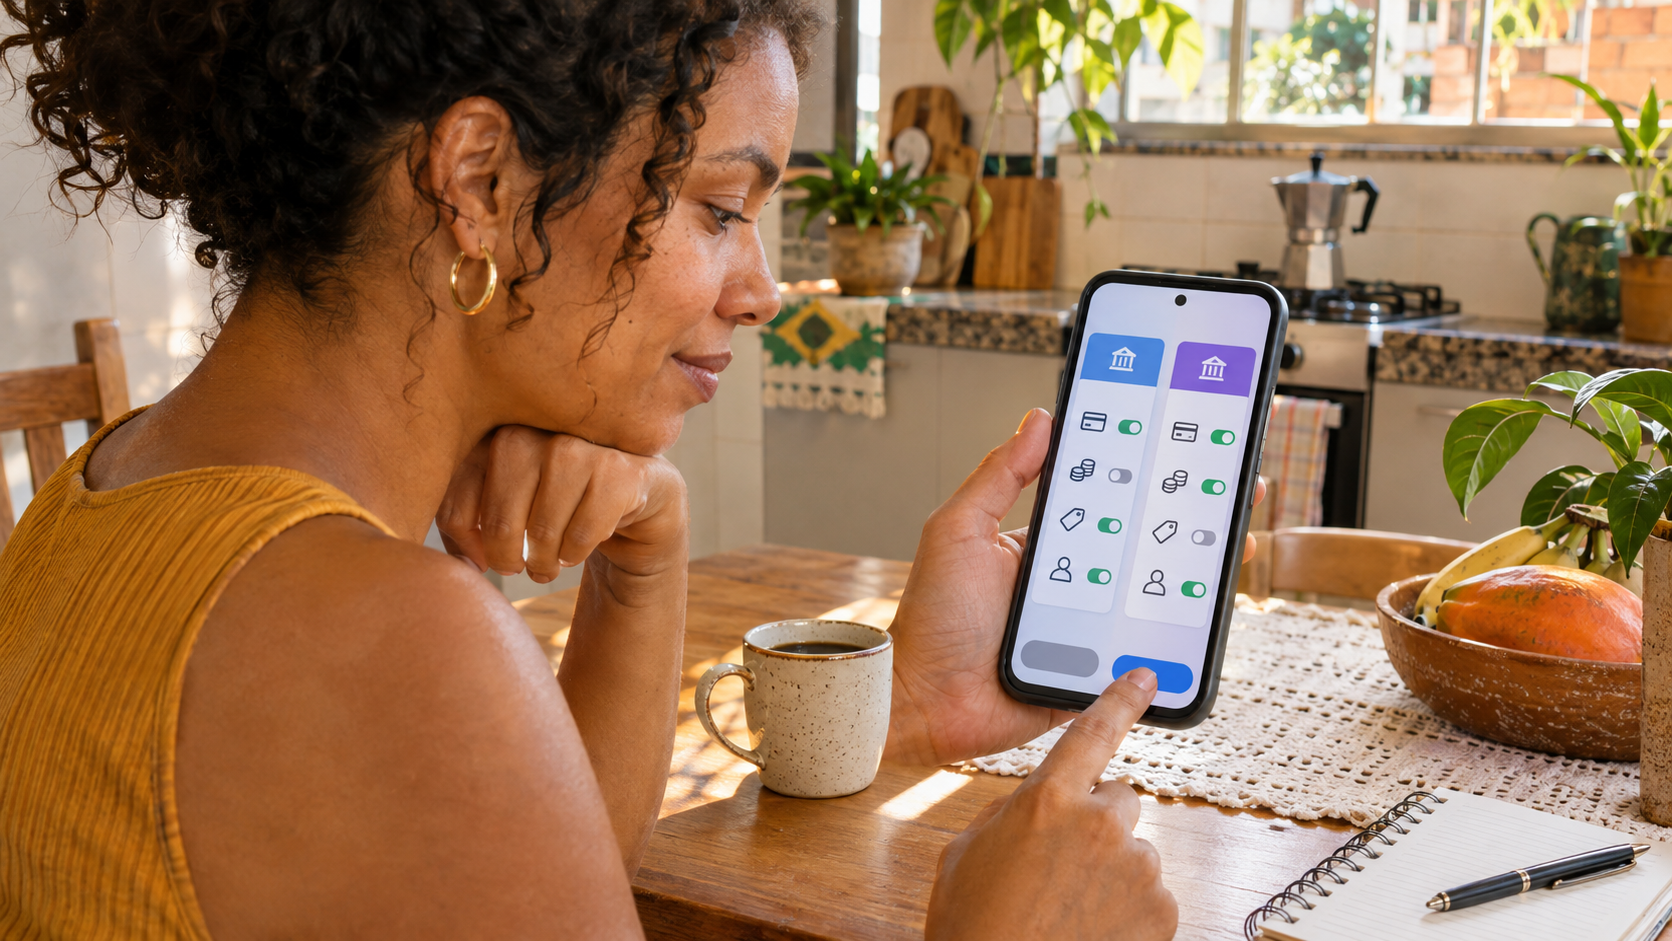
O escopo depende do serviço solicitado e da autorização exibida. Pode incluir informações de cadastro, contas, transações, limites, cartões, empréstimos, financiamentos, investimentos ou seguros quando essas categorias estiverem disponíveis no fluxo. Não é necessário compartilhar tudo para usar um recurso específico: observe as opções mostradas e selecione apenas o que faz sentido para a finalidade.
O cliente costuma passar por uma jornada em que escolhe a instituição que fornecerá os dados e a instituição que os receberá. A autenticação acontece nos ambientes oficiais de cada participante. Não entregue sua senha bancária a um atendente, corretor ou pessoa que ofereça “ativar” o Open Finance por mensagem.
Como o Open Finance pode ajudar a comparar crédito
Uma instituição que recebe dados autorizados pode ter elementos adicionais para avaliar uma proposta, como renda que entra em outra conta ou pagamentos regulares. Isso pode facilitar uma análise, mas cada instituição define seus critérios. O resultado pode ser uma oferta, uma recusa ou nenhuma diferença nas condições. Por isso, nunca trate o compartilhamento como garantia de crédito barato.
Ao comparar dois empréstimos, olhe o Custo Efetivo Total (CET), o prazo, o valor de cada prestação, o saldo que será quitado e a soma final. Uma parcela menor pode resultar de prazo mais longo e custo total maior. Se a oferta chegou pelo Open Finance, peça o resumo da operação por escrito e confira se há seguro ou serviço opcional incluído.
Novidade: portabilidade de crédito pelo Open Finance
O Banco Central publicou normas que detalham a jornada de portabilidade de crédito no Open Finance. Entre as modalidades previstas para o serviço está o crédito pessoal sem consignação em folha. A disponibilidade prática depende da implementação pelos participantes e da elegibilidade do contrato; confirme no aplicativo do banco se a opção aparece para o seu empréstimo.
A autorização de dados permite que a instituição proponente receba as informações necessárias para avaliar a portabilidade. Ela não transfere a dívida por si só. Compare as condições e confira se a nova operação respeita o saldo que será quitado e as regras aplicáveis. O Banco Central informa que a troca de informações nesse fluxo pode ter prazo de até três dias úteis, mas isso não significa aprovação automática nem que todo o processo será encerrado nesse período.
Antes de aceitar, obtenha o saldo devedor atualizado, o prazo restante, a taxa de juros e o CET da proposta nova. Desconfie de “troco” ou dinheiro adicional apresentado como parte obrigatória da portabilidade: crédito extra muda a operação e precisa ser avaliado separadamente.
Segurança: como autorizar sem cair em golpe
Use somente o aplicativo ou site oficial da instituição. Confira o nome da empresa que recebe os dados, a finalidade, os produtos incluídos e o período do consentimento. Se o fluxo for iniciado por um link recebido em rede social ou mensagem, feche-o e abra o aplicativo oficial por conta própria.
- Não informe senha completa, token, CVV ou código de SMS a terceiros.
- Não pague taxa antecipada para liberar Open Finance, portabilidade ou aprovação de crédito.
- Leia cada tela, principalmente quando houver um botão para contratar ou autorizar pagamento.
- Revise consentimentos ativos e cancele os que não forem mais necessários pelos canais da instituição.
- Ative bloqueio de tela, autenticação em duas etapas e alertas de movimentação no celular.
O sistema cria controles para que as instituições participantes façam a autenticação e registrem o consentimento, mas a engenharia social continua sendo um risco. Criminosos podem imitar a identidade visual de um banco ou pedir que você compartilhe a tela. Nenhuma dessas solicitações substitui a jornada oficial de autorização.
Passo a passo para decidir se vale compartilhar
- Defina a finalidade: você quer reunir saldos, comparar uma proposta ou iniciar uma portabilidade?
- Confira os participantes: confirme quem enviará e quem receberá os dados.
- Revise o escopo: veja as categorias e o período informados na tela.
- Compare o benefício: considere se o serviço realmente melhora a decisão ou economiza tempo.
- Autorize no canal oficial: conclua a autenticação dentro do app ou site do banco.
- Acompanhe depois: confira a oferta recebida e cancele o consentimento se não quiser mantê-lo.
Se não houver uma finalidade clara, você pode simplesmente não autorizar. Se aparecer um dado incorreto, peça esclarecimento à instituição que o registrou e guarde o protocolo. Open Finance é uma ferramenta de escolha do consumidor; a melhor decisão pode ser compartilhar apenas uma parte, esperar uma proposta mais transparente ou não compartilhar naquele momento.
Perguntas frequentes sobre Open Finance
Open Finance é obrigatório?
Não. O compartilhamento de dados depende de consentimento. Você pode usar serviços bancários sem aderir ao Open Finance e decidir caso a caso se a conexão é útil.
Open Finance dá acesso à minha senha?
A jornada regulada não deve exigir que você entregue sua senha bancária a outra instituição ou a um intermediário. A autenticação é feita nos ambientes dos participantes. Se alguém pedir sua senha ou código por telefone, WhatsApp ou e-mail, interrompa o contato e avise seu banco.
Posso cancelar o compartilhamento?
Sim. Acesse o aplicativo ou site oficial da instituição e procure a área de Open Finance ou consentimentos. O cancelamento impede novas consultas no escopo cancelado, observadas as regras de retenção de dados e contratos que já estejam em vigor.
Compartilhar dados reduz os juros automaticamente?
Não. A instituição pode usar as informações na análise, mas a taxa depende de critérios de risco, modalidade, prazo, garantias e política comercial. Compare o CET de ofertas concretas antes de contratar.
Conclusão
Open Finance pode ser útil quando resolve uma necessidade real: centralizar informações, facilitar uma comparação ou analisar portabilidade. Para aproveitar a ferramenta com segurança, leia o consentimento, escolha apenas o escopo necessário, proteja suas credenciais e compare o custo final de qualquer proposta. A decisão continua sendo sua.
Conteúdo educativo. As condições de crédito e os serviços disponíveis variam entre instituições. Consulte as regras vigentes e os documentos do produto antes de contratar.