
Resposta direta: o Registrato é a área do Banco Central que permite consultar relatórios financeiros vinculados ao seu CPF ou CNPJ. Para verificar empréstimos e financiamentos informados pelas instituições, abra o Relatório de Empréstimos e Financiamentos (SCR). Ele ajuda a identificar contratos, limites e compromissos registrados, mas não substitui o contrato do banco nem funciona como uma nota de crédito.
Consultar o Registrato pode ser útil antes de pedir um empréstimo, ao organizar as finanças, conferir se existe uma operação desconhecida ou entender quais instituições enviaram informações ao Sistema de Informações de Crédito. O ponto principal é interpretar o período de referência: os dados podem não refletir uma quitação realizada ontem. A seguir, veja como acessar com segurança, o que aparece no SCR e como contestar um registro incorreto.
O que é o Registrato do Banco Central
Registrato é o nome conhecido do sistema de relatórios do Banco Central, acessado pela área Meu BC. A consulta é pessoal e gratuita. Entre os documentos disponíveis está o Relatório de Empréstimos e Financiamentos, também chamado de relatório do SCR. O sistema reúne informações enviadas por bancos e outras instituições autorizadas sobre determinadas operações de crédito.
O relatório pode mostrar a instituição, o tipo de responsabilidade, valores e situação das operações conforme a data-base informada. A finalidade é permitir que a pessoa conheça os dados registrados a seu respeito e apoiar a supervisão do sistema financeiro. A instituição que concede crédito pode consultar informações do SCR nos termos da legislação e das regras de autorização aplicáveis, mas o relatório não é uma aprovação de crédito.
O que aparece no relatório SCR
O SCR reúne operações de crédito que se enquadram nos critérios de registro definidos pelo Banco Central. Dependendo do produto e da data-base, podem aparecer empréstimos, financiamentos, cartão de crédito, limites e outras responsabilidades, inclusive como coobrigado. O relatório identifica a instituição responsável pelo envio e apresenta valores ou situações vinculadas ao período.
Leia o título e a data de referência de cada relatório. Uma operação que já foi paga pode continuar visível em meses anteriores porque o histórico registra a informação daquela data-base. A presença de um valor não significa, sozinha, que o banco esteja cobrando esse montante hoje. Para saber o saldo atual, confira o contrato e o extrato diretamente com a instituição.
Como acessar o Registrato com segurança
- Digite o endereço do Banco Central no navegador ou acesse o Meu BC a partir do site oficial.
- Entre com sua conta gov.br e siga os requisitos de autenticação que a própria página informar.
- Escolha o serviço de relatórios financeiros e selecione “Empréstimos e Financiamentos (SCR)”.
- Indique o período de consulta e gere o relatório disponível para sua pessoa física ou empresa.
- Baixe o arquivo apenas em dispositivo confiável e guarde-o em pasta protegida.
Os requisitos de acesso digital podem mudar. O Meu BC informa a modalidade de conta gov.br e as verificações necessárias. Nunca forneça a senha gov.br ou códigos de autenticação a alguém que prometa “consultar o Registrato por você”. O serviço não exige o pagamento de intermediário. Se precisar de ajuda, procure os canais de suporte exibidos no domínio oficial.
Como interpretar empréstimos e financiamentos
Primeiro, confira o CPF ou CNPJ e o intervalo de tempo. Depois, identifique cada instituição e compare o tipo de produto com seus contratos. Uma linha de cartão pode representar um limite ou responsabilidade do produto, não necessariamente uma compra que você fez no mês. Para uma leitura completa, anote data-base, valor, situação e instituição e confronte com extratos, faturas e documentos originais.
Exemplo: você quitou um empréstimo em 12 de setembro, mas o relatório consultado em 13 de setembro mostra uma informação referente a agosto. Isso pode ocorrer porque o SCR é atualizado a partir dos dados enviados periodicamente pelas instituições. A quitação recente talvez só apareça na data-base posterior. Antes de concluir que há erro, verifique a data de referência e peça à instituição uma confirmação escrita do encerramento.
O Registrato mostra meu score ou aprova um financiamento?
Não. O relatório SCR é um registro de informações de crédito, não um score de mercado e nem uma decisão automatizada do Banco Central sobre sua capacidade de pagamento. Cada banco define seus critérios para conceder crédito e pode avaliar renda, relacionamento, garantias, histórico e outras informações permitidas. Ter uma operação registrada não significa necessariamente algo negativo; usar crédito faz parte da vida financeira de muitas pessoas.
Também não existe um botão do Registrato para apagar uma dívida correta já paga. A quitação deve ser informada pela instituição responsável, enquanto o histórico continua refletindo as informações da data-base correspondente. Desconfie de empresas que cobram para “limpar o SCR”, prometem aumentar a pontuação ou afirmam ter acesso privilegiado ao Banco Central.
Como corrigir uma informação que parece errada
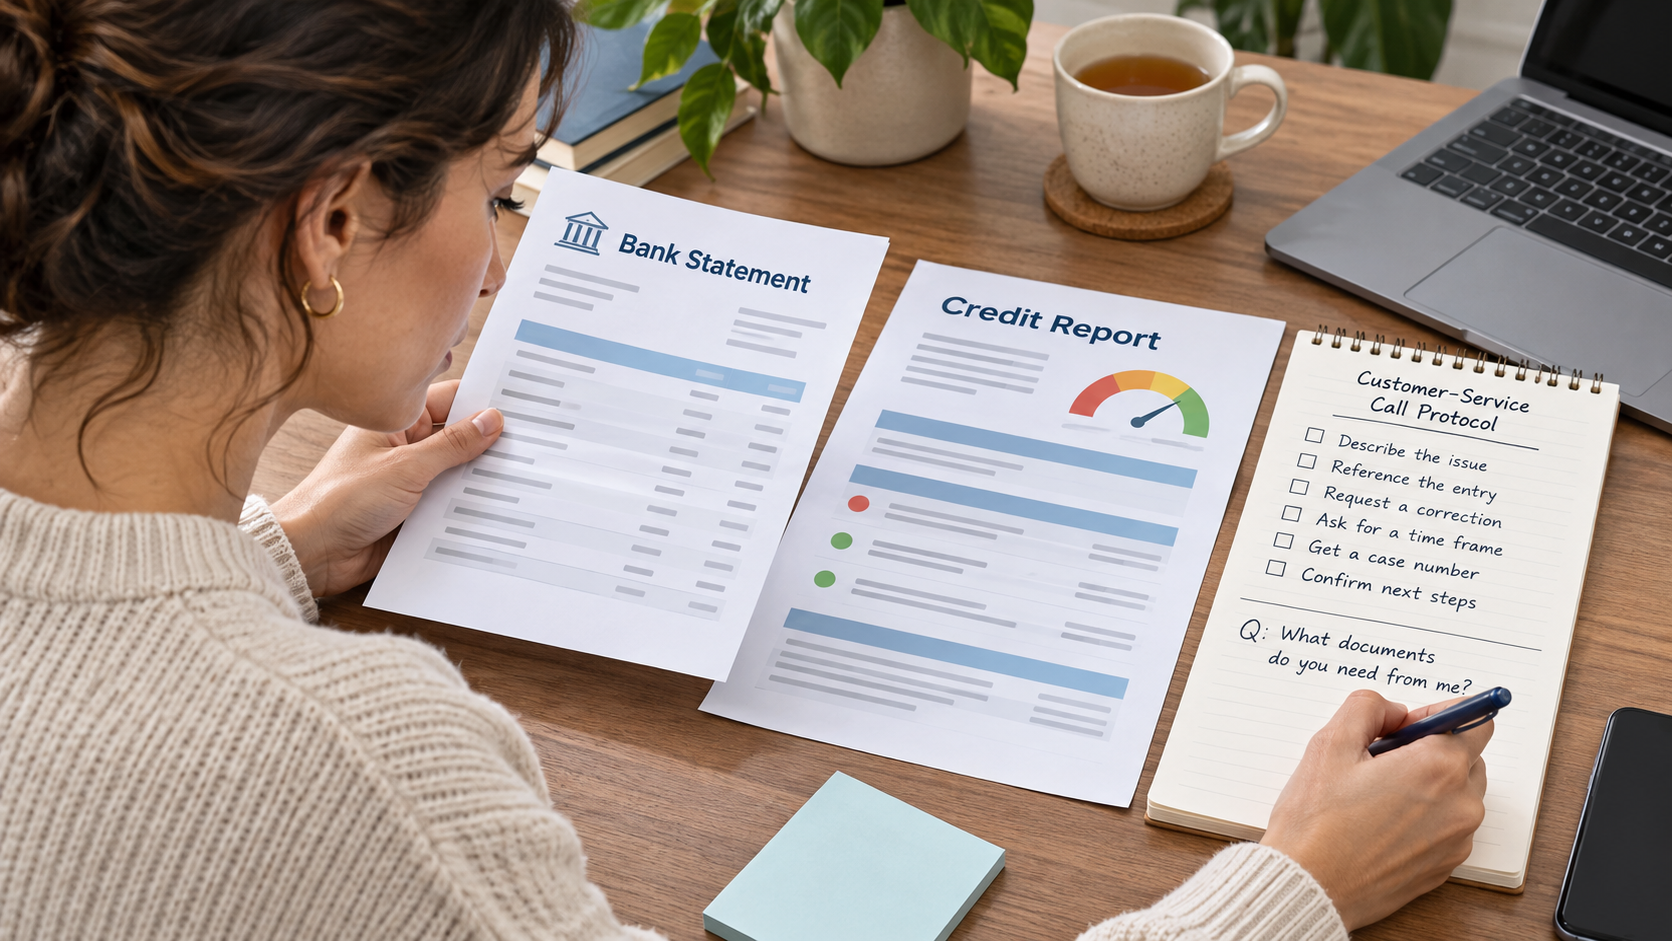
A instituição financeira que enviou o dado ao SCR é responsável por analisar uma contestação e, quando necessário, corrigir as informações. O Banco Central orienta que a pessoa procure primeiro a instituição que aparece no relatório. Apresente o período, a operação, o valor questionado e documentos que demonstrem o erro: contrato, comprovante de pagamento, carta de quitação, protocolo ou extrato. Peça um número de atendimento e guarde a resposta.
Se a resposta não resolver o problema, você pode registrar reclamação nos canais oficiais da instituição e, conforme o caso, nos canais de atendimento ao consumidor e do Banco Central. Uma reclamação não substitui a análise documental, mas cria um registro para acompanhamento. Continue usando os documentos originais para esclarecer saldo ou cobrança atual, pois a atualização do relatório pode levar um ciclo de envio.
O que fazer se aparecer uma dívida que você não reconhece
Não pague imediatamente uma cobrança enviada por mensagem. Identifique a instituição no relatório, acesse o aplicativo ou o telefone publicado no site oficial e pergunte a que contrato o registro corresponde. Solicite cópia do instrumento, data da contratação, valor liberado e canal de abertura. Se houver suspeita de fraude, informe o banco para que investigue, troque senhas comprometidas, monitore suas contas e registre os protocolos.
Revise também seus dados de contato e proteja a conta gov.br. Não envie foto de documento, selfie ou código de autenticação a alguém que ofereça retirar seu nome de uma lista. O Banco Central e as instituições não pedem senha completa por telefone ou aplicativo de mensagem. Diante de movimentação financeira não autorizada, acione o banco imediatamente e siga as orientações oficiais para contestar a operação.
Por que uma dívida quitada ainda pode aparecer
O SCR registra informações em datas-base e contém histórico. Uma baixa recém-feita pode não aparecer no mesmo dia, e a existência de meses anteriores não prova uma cobrança em aberto. Consulte a data de atualização disponível no relatório. Se o dado continuar incorreto em período posterior, peça correção à instituição remetente. Para verificar se ainda há saldo, obtenha diretamente o demonstrativo do contrato.
Perguntas frequentes sobre o Registrato
Consultar o Registrato diminui meu score?
O relatório não é um score. A consulta feita por você é uma ferramenta de acesso aos seus próprios dados e não representa, por si só, uma nova solicitação de crédito.
Posso apagar um empréstimo que já paguei?
Uma operação correta não é apagada do histórico referente a períodos passados. A instituição deve informar a situação atual nos períodos posteriores, conforme o ciclo de envio.
Quem pode corrigir um erro no SCR?
A instituição que enviou a informação deve analisar a contestação. Comece pelos canais oficiais dela e guarde documentos e protocolos.
Existe taxa para emitir o relatório?
A consulta oficial do Banco Central é gratuita. Desconfie de sites e intermediários que cobrem para entregar uma cópia ou prometer alteração do registro.
Conclusão
O Registrato do Banco Central ajuda a enxergar informações de crédito registradas em seu nome, mas exige atenção à data-base e ao significado de cada operação. Use o Meu BC, mantenha suas credenciais protegidas, compare os dados com os contratos e solicite correção ao banco responsável quando encontrar inconsistências. O relatório é um instrumento de conferência e educação financeira; decisões sobre contratação ou quitação devem considerar os documentos atuais e o orçamento completo.
Conteúdo educativo. O acesso, os relatórios disponíveis e a atualização dos registros seguem as orientações vigentes do Banco Central e dependem do envio de dados pelas instituições.