
Atualizado em 6 de novembro de 2026. O sistema de CBS e IBS foi desenhado para usar créditos na cadeia de consumo, mas isso não significa que toda despesa da empresa gere um crédito automático ou que o crédito entre no caixa no mesmo dia da compra. A documentação fiscal, a classificação da operação, o regime do fornecedor e as regras de apuração determinam o que pode ser apropriado e quando.
Para pequenas e médias empresas, entender essa lógica é parte do planejamento de fluxo de caixa da reforma tributária. Este guia explica a diferença entre tributo destacado e crédito disponível, mostra como organizar compras e notas e apresenta perguntas que o empresário deve levar à contabilidade. A alíquota de referência de 11,3% anunciada para a CBS não deve ser usada como estimativa individual de imposto ou crédito.
O que é crédito de CBS e IBS
Em um IVA não cumulativo, a empresa apura tributos nas saídas e pode descontar créditos de aquisições elegíveis realizadas na atividade, conforme os requisitos da lei. A ideia é evitar que o imposto se acumule integralmente em cada etapa da cadeia. CBS é federal; IBS é de estados e municípios. A apropriação de cada crédito segue regras e procedimentos do respectivo tributo, documentos eletrônicos e eventos de apuração.
A Lei Complementar 214/2025 e os regulamentos detalham hipóteses, documentação, momento e uso dos créditos. A legislação não autoriza concluir que qualquer gasto empresarial, nota ou recibo gere crédito. É necessário verificar se a aquisição está sujeita ao tributo, se existe documento fiscal idôneo, se o fornecedor e a operação estão corretamente identificados e se há restrições específicas. Gastos de uso pessoal, por exemplo, não devem ser tratados como compra da atividade econômica.
Tributo destacado não é sempre crédito já utilizável
Um campo de imposto na nota é uma informação importante, mas a empresa precisa acompanhar o processamento e a situação do crédito no sistema. A Receita Federal mantém documentação técnica para consultas e apurações de créditos de CBS, incluindo valores ainda a apropriar, apropriados, suspensos ou que não podem ser utilizados por eventos posteriores. Isso mostra por que uma planilha que soma a coluna “CBS” de todas as compras não basta para prever o caixa.
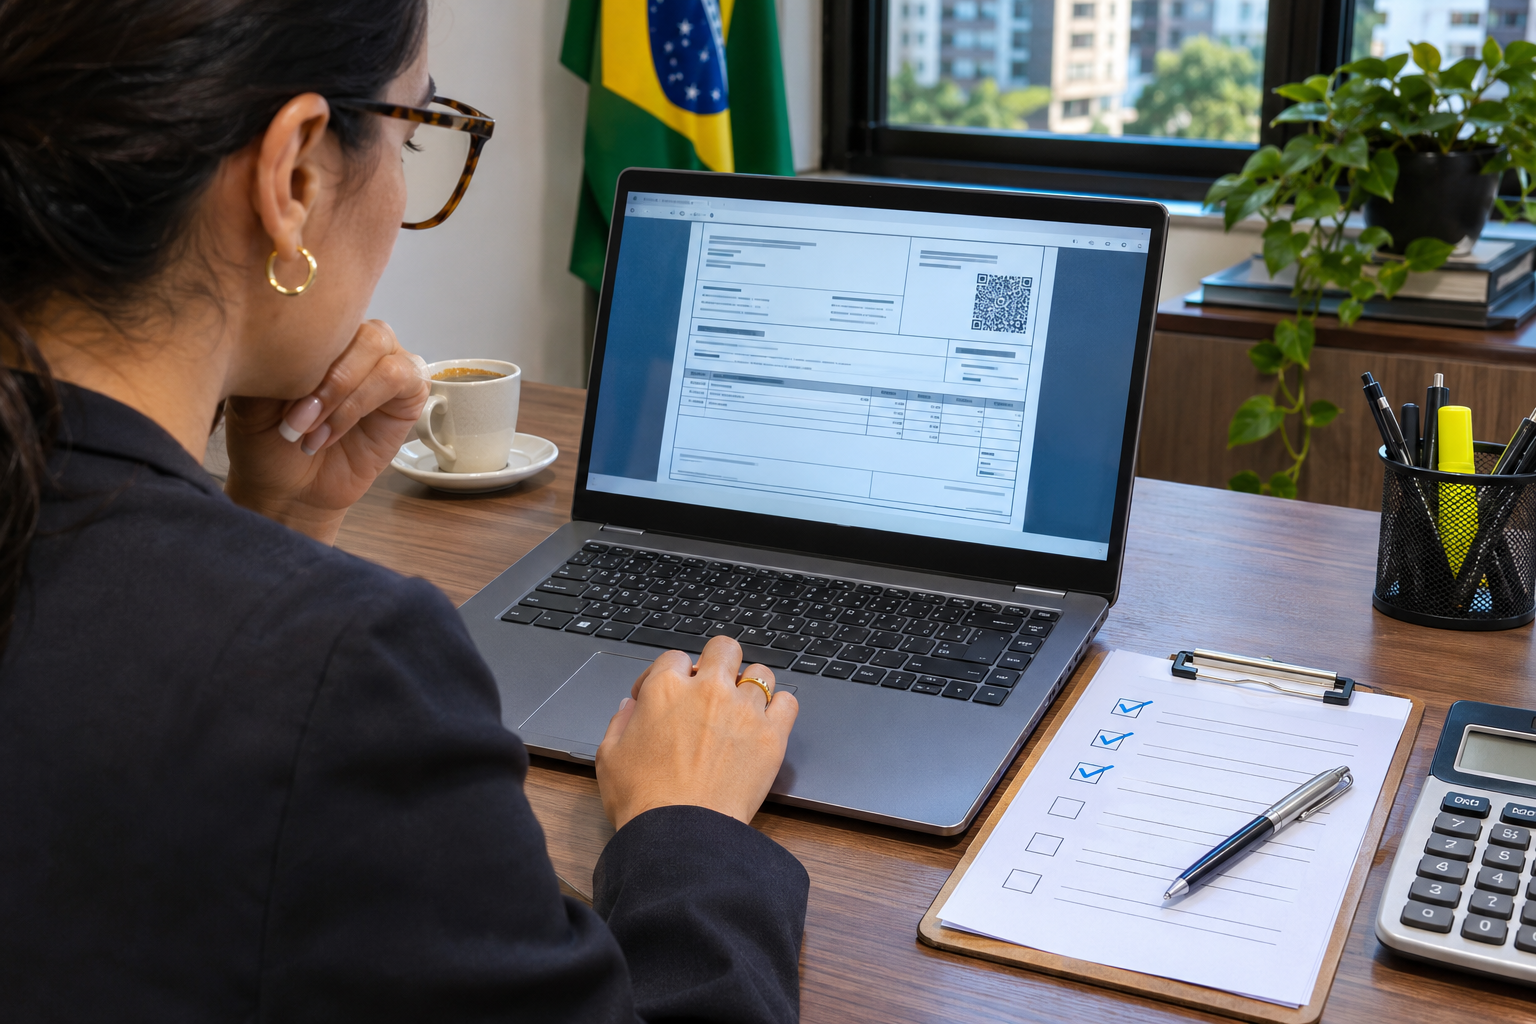
Na prática, o time financeiro deve conciliar o documento com a entrada física ou a prestação recebida, conferir se a operação corresponde ao pedido e verificar o retorno da apuração. Se houver divergência de classificação, valor ou chave de documento, a nota pode exigir correção e o crédito pode ficar pendente ou diferente do esperado. Registre cada etapa para que a contabilidade consiga explicar o saldo e seu uso.
Como mapear os créditos sem prometer economia
Comece separando as compras por finalidade: insumos diretamente relacionados à atividade, serviços contratados, equipamentos, energia, logística, aluguel e despesas gerais. Essa lista é apenas um inventário para análise, não uma afirmação de que todos os itens geram crédito. Para cada categoria, peça ao contador que indique a base legal, o documento necessário, o momento de apropriação e eventuais limitações.
- Relacione a compra à atividade: registre como o bem ou serviço é usado no negócio e quem o aprovou.
- Exija documento correto: confira CNPJ, descrição, quantidade, data, código do item e dados fiscais do fornecedor.
- Concilie entrega e pagamento: ligue pedido, nota, recebimento e pagamento, inclusive quando houver devolução ou abatimento.
- Monitore a apuração: acompanhe créditos processados, pendentes, suspensos e utilizados de acordo com o sistema oficial e a regulamentação.
- Separe cenários: não misture hipóteses de 2026, de 2027 e da transição posterior de ICMS/ISS.
- Guarde evidências: preserve XML, pedido, comprovante de recebimento e justificativa de uso empresarial.
Uma pequena indústria, por exemplo, pode ter compras de matéria-prima, embalagens, transporte e serviços de manutenção. A equipe registra cada item e solicita análise da contabilidade para entender quais entram no cálculo e com qual documento. O resultado só deve ser incluído em uma projeção de caixa depois de validado. Um prestador de serviços com poucas compras tributadas provavelmente terá uma estrutura diferente, mesmo que tenha receita semelhante.
Fornecedor do Simples Nacional: cuidado com o valor do crédito
Se sua empresa estiver no regime regular e comprar de um fornecedor optante pelo Simples, não suponha que o crédito será igual ao tributo calculado pela alíquota de referência da CBS ou do IBS. A legislação prevê tratamento específico e crédito limitado ao valor devido pelo fornecedor dentro do regime simplificado, conforme as regras aplicáveis. A nota precisa refletir corretamente a operação e a empresa deve verificar os parâmetros oficiais.
Isso pode afetar negociações entre empresas. Um comprador pode perguntar sobre crédito, mas o fornecedor do Simples não deve prometer um percentual genérico sem verificar o regime e a norma. O preço deve refletir custo, margem, mercado e condições contratuais; a possibilidade de crédito é apenas uma parte da análise comercial. Para operações recorrentes, documente a orientação e atualize quando a regulamentação mudar.
O que muda no caixa e na formação de preço
Mesmo um crédito legítimo pode não produzir dinheiro imediato. A empresa precisa considerar o momento em que compra, recebe a mercadoria, vende, apura, paga o tributo e utiliza o crédito. Diferenças de prazo podem exigir capital de giro. Por isso, uma projeção útil compara datas e valores, não apenas o total anual de crédito esperado.
Monte uma tabela com fornecedor, data, valor, documento, previsão de recebimento, condição de pagamento, status do crédito e responsável pela validação. Compare cenários conservador e esperado. No conservador, não conte valores ainda pendentes; no cenário esperado, use apenas regras confirmadas e indique a hipótese por escrito. Essa prática torna mais fácil explicar por que o caixa real diverge da estimativa.
Também não calcule preço somando uma alíquota da CBS e subtraindo todos os impostos das compras. O preço deve considerar custos, concorrência, margem, tributos aplicáveis e condições de mercado. Use o modelo de crédito somente com informações confirmadas pela contabilidade. Uma estimativa do TCU para a alíquota de referência não é um coeficiente universal para precificação.
Roteiro para o empresário e o contador
- Exportem a lista de fornecedores e compras dos últimos 12 meses.
- Agrupem despesas por tipo de operação e atividade da empresa.
- Identifiquem documentos ausentes, cadastros duplicados e notas com descrição genérica.
- Peçam validação das hipóteses de crédito e do momento de apropriação.
- Atualizem o ERP para registrar status e relacionar nota, pedido e recebimento.
- Recalculem capital de giro e margem depois que a hipótese tributária estiver validada.
Perguntas frequentes
Toda compra da empresa gera crédito de CBS e IBS?
Não. O crédito depende da regra aplicável, da operação, do documento e das condições legais. Despesas pessoais, notas irregulares e aquisições com restrições não devem ser somadas automaticamente.
Se a nota destaca tributo, posso descontar no mesmo mês?
Nem sempre. Verifique processamento, apropriação, eventos da operação e as regras vigentes. A documentação técnica da Receita distingue valores a apropriar e apropriados.
O fornecedor do Simples gera o mesmo crédito de um fornecedor do regime regular?
O tratamento é específico. Para quem está no regime regular, a lei limita o crédito relacionado a compras de optante do Simples ao valor devido por meio desse regime, conforme as regras aplicáveis.
A alíquota de 11,3% é o valor do crédito?
Não. Ela é uma alíquota de referência da CBS calculada para 2027, não uma taxa automática de crédito nem uma simulação individual da carga da sua empresa.
Fontes e leitura complementar
- Lei Complementar 214/2025 — legislação da CBS e do IBS.
- Receita Federal — documentação da apuração de créditos de CBS.
- Senado Federal — Decreto 12.955/2026, regulamento da CBS.
- Ministério da Fazenda — adaptação de documentos fiscais.
- TCU — cálculo da alíquota de referência de CBS para 2027.
Este artigo é informativo e não substitui uma análise fiscal individual. A legislação e os manuais podem ser atualizados; valide créditos e prazos com a contabilidade e os canais oficiais.