
Resposta direta: a tabela progressiva da previdência privada acompanha a lógica do Imposto de Renda sobre rendimentos e pode ser ajustada na declaração anual. Na tabela regressiva, a alíquota varia conforme o tempo de permanência de cada aporte. A escolha depende do prazo, da forma de recebimento e da renda tributável que você espera ter no futuro.
Não existe uma tabela vencedora para todos. A mesma reserva pode gerar resultados líquidos diferentes conforme o tipo de plano, o regime tributário, a idade dos aportes e a renda do participante. Antes de escolher, compare cenários com números do seu próprio plano e confirme o tratamento com a entidade que administra o contrato.
Como funciona a tabela progressiva
A tabela progressiva usa alíquotas relacionadas à faixa de renda tributável e às regras do Imposto de Renda vigentes no período do pagamento. O imposto retido no momento de um resgate pode ser apenas uma antecipação, dependendo da modalidade e da operação, e o participante pode ter de ajustar o valor na declaração anual. Já no recebimento de benefício, a tributação considera as regras aplicáveis ao tipo de renda e à situação fiscal.
Esse regime pode ser considerado por quem espera receber uma renda tributável menor na aposentadoria, prevê resgates pontuais de menor valor ou quer avaliar o ajuste anual junto com as demais fontes de renda. Mas uma estimativa precisa incluir aposentadoria pública, aluguel, salário, outras previdências e deduções. Olhar apenas para a parcela da previdência pode levar a uma conclusão errada.
Como funciona a tabela regressiva
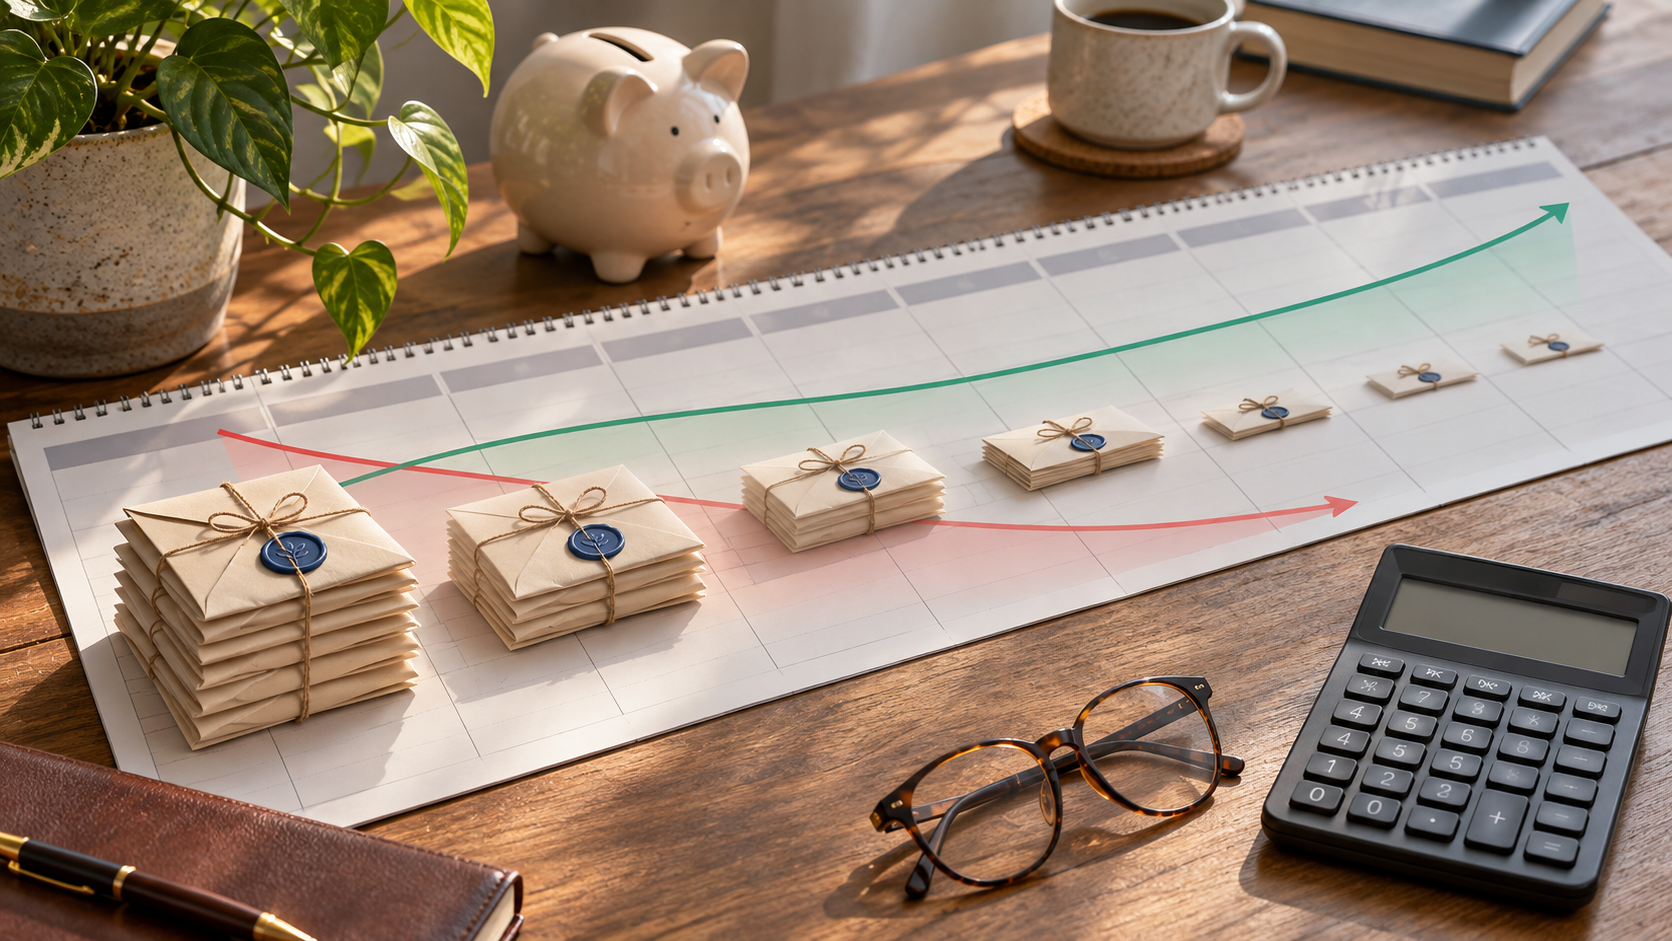
Na tabela regressiva, o tempo entre cada contribuição e o resgate ou recebimento influencia a alíquota. Em linhas gerais, quanto mais tempo o recurso permanece no plano, menor tende a ser o percentual de imposto previsto para aquele aporte, com redução ao longo dos anos até a faixa mínima após o prazo definido na lei. As faixas exatas devem ser confirmadas no regulamento e nas regras tributárias atuais.
O ponto que costuma surpreender é que o relógio não começa uma única vez na contratação do plano. Cada contribuição tem uma data própria. Assim, um plano antigo pode conter aportes recentes que ainda não alcançaram as faixas mais baixas. Se você está perto de iniciar retiradas, peça à entidade um demonstrativo que mostre o prazo de cada parcela e a forma de cálculo prevista.
A tributação regressiva é definitiva na fonte, sem compensação pela declaração anual, de acordo com a regra geral. Isso pode ser vantajoso em alguns horizontes longos, mas também pode resultar em imposto elevado para valores resgatados cedo. Não escolha esse regime só porque a alíquota mínima parece baixa: ela não se aplica automaticamente a todo o saldo desde o primeiro dia.
PGBL e VGBL mudam a base de cálculo do imposto
O regime progressivo ou regressivo é uma escolha tributária. PGBL ou VGBL é a modalidade do plano. As duas decisões se relacionam, mas não são a mesma coisa.
De acordo com a Receita Federal, contribuições a PGBL podem ser dedutíveis da base do Imposto de Renda até o limite legal, desde que o contribuinte cumpra as condições aplicáveis, como usar o modelo completo e contribuir para o regime oficial quando exigido. No resgate ou benefício, a tributação do PGBL considera o montante recebido. No VGBL, em regra, o imposto incide sobre os rendimentos, isto é, a diferença entre o valor recebido e o valor aportado. Confirme os detalhes do seu caso no informe e na legislação.
Isso quer dizer que duas pessoas com a mesma reserva podem ter bases tributáveis distintas se uma tem PGBL e outra VGBL. Uma simulação deve informar a modalidade, o regime, o saldo, o total de aportes e o formato de recebimento. Não compare somente a alíquota anunciada no folheto.
O que mudou sobre o momento da escolha
A Lei nº 14.803/2024 alterou o momento em que o participante pode definir o regime tributário. Em determinadas situações, a escolha pode ser feita até o primeiro resgate ou até o início da concessão do benefício, em vez de ser obrigatória no ingresso do plano. A possibilidade e o procedimento dependem da regra aplicável e do contrato.
Essa flexibilidade não significa que seja seguro deixar a decisão para o último minuto. Quando chega a hora do resgate, você pode ter pouco tempo para reunir os dados de cada contribuição, entender o imposto e prever sua renda no ano. Peça à entidade uma explicação escrita sobre quando a escolha fica disponível e se, uma vez feita, ela é definitiva.
Como decidir: quatro perguntas para fazer antes
- Quando você pretende usar o dinheiro? Estime a data de início dos resgates e se haverá retiradas únicas ou renda periódica.
- Qual é a idade de cada aporte? Isso importa especialmente para a regressiva, em que contribuições diferentes podem ter prazos diferentes.
- Qual será sua renda tributável? Some previdência pública, salário, aluguéis, outros planos e rendimentos que entrem no cálculo.
- Qual é o tipo de plano? PGBL e VGBL têm bases de tributação distintas; confirme qual consta no seu certificado.
Depois, peça duas projeções líquidas à instituição: uma com a progressiva e outra com a regressiva. Solicite que a simulação mostre premissas, datas, tributação por aporte, taxas e valor líquido esperado. Trate o resultado como cenário, não como promessa, pois rentabilidade futura e regras tributárias podem mudar.
Exemplo simples para entender a comparação
Imagine uma pessoa que acumulou uma reserva ao longo de vários anos, mas fez novos aportes recentemente. Uma retirada pequena pode ter efeito diferente de sacar tudo de uma vez: na progressiva, o total anual de rendimentos e a declaração podem importar; na regressiva, o prazo de cada contribuição influencia a retenção. Se o plano for PGBL, a base de cálculo também difere daquela de um VGBL.
Por isso, não é possível dizer que uma tabela sempre paga menos imposto sem conhecer saldo, datas de contribuição, plano e outras rendas. Faça a comparação com os extratos do seu plano e use o mesmo valor e a mesma data nos dois cenários. Assim você consegue identificar quanto da diferença vem do regime e quanto vem da forma de recebimento.
Erros comuns no planejamento tributário
- Escolher a regressiva pensando apenas na alíquota mínima e ignorar aportes novos.
- Confundir o benefício fiscal do PGBL com uma isenção definitiva de imposto.
- Comparar PGBL e VGBL como se tivessem a mesma base de tributação.
- Esquecer outras rendas e deduções que afetam a declaração progressiva.
- Supor que a decisão pode ser alterada depois de iniciada a tributação.
- Usar rentabilidade passada como se fosse uma previsão do saldo futuro.
O Santander recomenda considerar o prazo e a forma de recebimento ao comparar regimes. A SUSEP orienta que dúvidas tributárias sejam verificadas com a Receita Federal. Se os valores forem relevantes, se houver mais de um plano ou se você pretende converter a reserva em renda vitalícia, uma análise profissional pode evitar decisões difíceis de reverter.
Perguntas frequentes
Qual tabela de previdência privada paga menos imposto?
Depende do tipo de plano, do valor, do prazo de cada contribuição, do calendário de resgates e da renda tributável. Compare as duas opções com dados reais antes de optar.
A tabela regressiva sempre chega à alíquota mínima?
Não para todo o saldo ao mesmo tempo. Cada contribuição tem seu próprio período de acumulação, e aportes recentes podem estar em faixas diferentes dos aportes antigos.
Posso escolher a tabela no momento do primeiro resgate?
A Lei nº 14.803/2024 alterou o momento da opção em certas situações. Confirme com a entidade do plano como a regra se aplica ao seu contrato e se a escolha ficará definitiva.
O que muda entre PGBL e VGBL na declaração?
O PGBL pode permitir dedução dentro do limite legal e, no recebimento, a tributação considera o valor total. No VGBL, em regra, a incidência recai sobre os rendimentos. Consulte a Receita Federal para verificar requisitos e exceções.
Conclusão
A melhor tabela é aquela que se encaixa no seu plano e na renda que você espera receber. Antes de decidir, identifique PGBL ou VGBL, organize as datas dos aportes, estime a renda futura e peça projeções líquidas para os dois regimes. O objetivo é entender o valor que chega ao seu bolso e reduzir surpresas fiscais.
Conteúdo educativo. Regras tributárias podem mudar e a aplicação depende do contrato e da situação individual. Confirme a legislação vigente com a Receita Federal, a entidade do plano e um profissional habilitado.