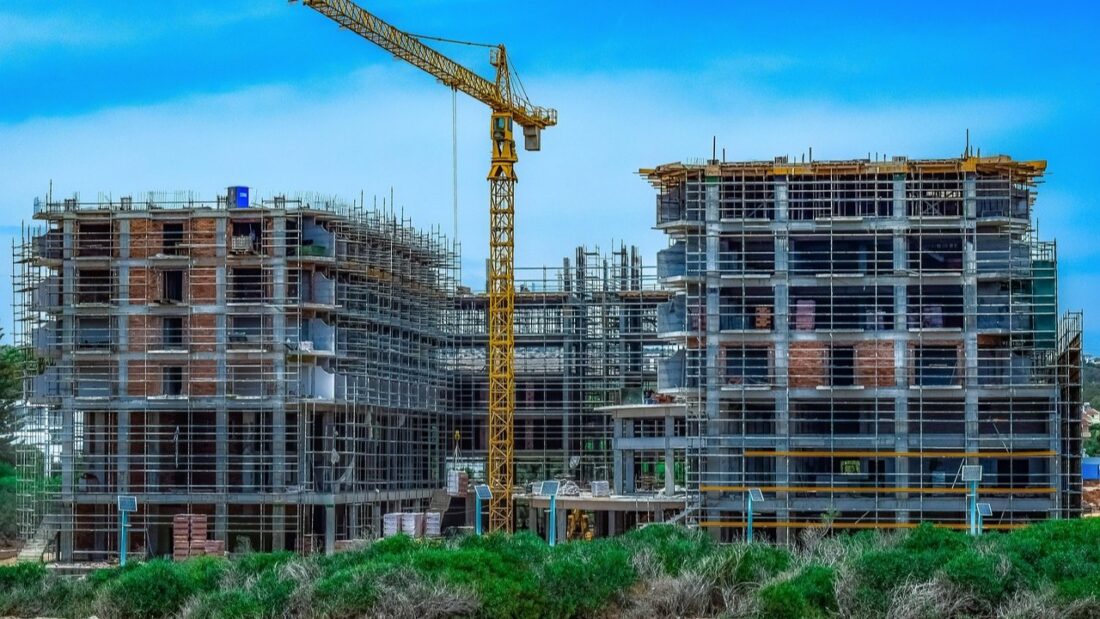
Comprar um imóvel na planta costuma ser a porta de entrada para quem quer sair do aluguel sem ter toda a entrada guardada. As construtoras dividem o pagamento ao longo da obra, e o preço inicial costuma ser menor do que o de um imóvel pronto na mesma região. Mas o valor que aparece no estande de vendas não é o valor final.
Durante a construção, o saldo devedor é corrigido por um índice do setor, e na entrega das chaves a maior parte da dívida passa para um financiamento. Entender essas duas etapas evita o susto mais comum entre compradores: descobrir, anos depois, que a parcela do banco ficou maior do que o planejado.
Como funciona o pagamento durante a obra
Na compra na planta, o fluxo de pagamento costuma ter quatro partes: o sinal, pago na assinatura do contrato; as parcelas mensais durante a obra; as parcelas intermediárias, também chamadas de balões, pagas em datas específicas; e o saldo restante, quitado na entrega das chaves, normalmente por meio de financiamento bancário.
O valor somado de sinal, mensais e balões costuma representar uma parcela menor do preço total. Quanto maior essa fatia paga durante a obra, menor será o valor financiado depois.
O que é o INCC e por que ele pesa
O Índice Nacional de Custo da Construção, calculado pela Fundação Getulio Vargas, mede a variação de preços de materiais, equipamentos e mão de obra da construção civil. A lei permite que os contratos de imóveis em construção sejam corrigidos por esse índice até a entrega das chaves.
A correção vale tanto para as parcelas que ainda vão vencer quanto para o saldo que será financiado. Em períodos de alta nos custos de construção, o INCC pode subir mais que a inflação ao consumidor e fazer o saldo devedor crescer de forma significativa. Como o índice muda todo mês, consulte os números recentes divulgados pela FGV e simule cenários com alta maior que a esperada.
Um exemplo de como o saldo cresce
Imagine um apartamento de R$ 400 mil, com R$ 80 mil pagos durante a obra e R$ 320 mil a financiar na entrega. Se o INCC acumulado durante três anos de obra for de 15%, o saldo a financiar não será mais de R$ 320 mil, mas algo próximo de R$ 368 mil, já que a correção incide sobre o valor em aberto ao longo do tempo. Os números são ilustrativos, mas mostram por que é preciso prever uma folga no orçamento.
O repasse para o banco na entrega das chaves
Quando a obra termina e o imóvel recebe o habite-se, o saldo devedor precisa ser quitado. Na maioria dos casos, o comprador faz o financiamento com um banco, que paga a construtora. A partir daí, a dívida passa a seguir as regras do contrato bancário, com juros e correção próprios, e a correção pelo INCC deixa de existir.
O ponto de atenção é que a aprovação do crédito é feita perto da entrega, com base na sua renda, no seu histórico e na avaliação do imóvel nesse momento. Se a renda caiu ou o saldo cresceu muito, o banco pode aprovar um valor menor, e a diferença precisa ser paga com recursos próprios. A escolha entre tabela SAC e Price também muda o valor das parcelas, como mostra o comparativo de SAC ou Price.
Financiamento direto com a construtora
Algumas incorporadoras oferecem financiar o saldo diretamente, sem banco. A aprovação tende a ser mais simples, mas as taxas e os índices de correção costumam ser menos favoráveis, e os prazos, mais curtos. Leia o contrato com atenção, compare o custo total com ofertas de bancos e verifique se é possível fazer a portabilidade depois.
Custos que vão além das parcelas
Na entrega das chaves, aparecem despesas que não estavam no fluxo da construtora: ITBI, registro em cartório, taxas de avaliação do banco, condomínio desde a entrega, móveis planejados e pequenas reformas. O guia sobre custos além da entrada no financiamento imobiliário ajuda a estimar esses valores com antecedência.
Cuidados antes de assinar
- Pesquise o histórico da construtora, obras entregues e reclamações em órgãos de defesa do consumidor.
- Verifique se o empreendimento tem registro de incorporação e patrimônio de afetação, que separa o dinheiro da obra das demais contas da empresa.
- Leia as cláusulas sobre atraso na entrega, prazo de tolerância e multas.
- Entenda as regras de desistência: a lei permite que a construtora retenha parte do valor pago em caso de distrato.
- Peça uma simulação de crédito ao banco antes de comprar, para saber se a sua renda deve ser suficiente.
Perguntas frequentes
Posso usar o FGTS na compra na planta?
Em geral, o FGTS pode ser usado na entrega das chaves, para compor a entrada do financiamento, desde que você cumpra as regras do fundo. Confirme as condições vigentes com o banco.
O INCC pode ser negociado?
Algumas construtoras oferecem desconto ou congelamento da correção em campanhas. Isso precisa constar por escrito no contrato.
Antecipar parcelas reduz a correção?
Sim. Ao quitar parte do saldo antes, você diminui o valor sobre o qual o índice incide. Verifique se o contrato prevê desconto na antecipação.
E se a obra atrasar?
Passado o prazo de tolerância previsto no contrato, o comprador pode ter direito a indenização ou a desfazer o negócio, conforme a lei. Guarde toda a comunicação com a construtora.
O imóvel na planta pode ser um bom negócio para quem planeja com cuidado. Considere o efeito do INCC sobre o saldo, simule o financiamento antes de assinar, reserve dinheiro para os custos da entrega e acompanhe a obra de perto. Para quem pensa em construir em terreno próprio, o caminho é diferente e está explicado em financiamento para construção de casa.